
这篇讲清 5 件事
- 01
贴息条件很硬:新发放商业贷款、首套、面积不超 120 平方米、总价不超 150 万元,年化贴息 1 个百分点、最长 5 年、本金上限 100 万元(财金〔2026〕95 号,10-01 起施行)。
- 02
央行口径 2026 年二季度新发放商业性个人住房贷款加权平均利率 3.06%,贴息后购房者实际承担约 2.06%;100 万元贷款 5 年累计少付利息近 5 万元。
- 03
市场端:58 安居客监测政策首周符合条件房源找房热度环比 12.3%、带看量 18.7%;中指研究院数据 10-01 至 10-28 重点 20 城二手住宅成交套数同比增 20%。
- 04
企业端同步分化:曲美家居前三季营收 24.05 亿元、同比降 5.87%、净亏 1.19 亿元;ST 喜临门第三季度净利 339.83 万元、单季扭亏。柜体跟着新房走,软体跟着换新走。
- 05
市场监管总局数据:2025 年 12315 接收智能设备投诉 15.2 万件、同比增 26.6%,其中智能家居 2.9 万件——智能卖点已经从加分项变成风险点。
购房贴息满月,成交向低总价房源倾斜:中指研究院数据,10 月 1 日至 28 日重点 20 城二手住宅成交同比增 20%。仍在等新房整装大单的门店,接的是最慢一档。
贴息满月,市场到底变了什么?
政策本身很清楚。财政部、中国人民银行、金融监管总局 9 月 29 日印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95 号),10 月 1 日起施行,实施期限暂定 1 年,到 2027 年 9 月 30 日为止。
| 项目 | 口径 | 对门店意味着什么 |
|---|---|---|
| 贷款类型 | 新发放商业性个人住房贷款,首套;不含存量置换、转按揭 | 已交房的老客户不适用,别拿这个当回访理由 |
| 面积 | 建筑面积 120 平方米以下(含) | 主战场是两居、小三居 |
| 总价 | 150 万元以下(含) | 低总价二手房覆盖面比新房更广 |
| 贴息力度 | 年化 1 个百分点、最长 5 年、本金上限 100 万元 | 100 万元贷款 5 年累计少付利息近 5 万元 |
| 办理方式 | 签借款合同时一并签贴息授权,免申即享 | 客户不用跑腿,销售也别再教他「去申请」 |
政策满月,官方口径是「落地平稳、成效初显」——财政部金融司副司长李楠 10 月 23 日在三季度财政收支发布会上这样表述(证券日报 2026-11-03 报道)。市场端更直接:58 安居客监测,政策落地首周,符合「面积 120 平方米以下、总价 150 万元以下」的房源找房热度环比提升 12.3%,预约带看量环比上涨 18.7%;中指研究院数据显示,10 月 1 日至 28 日,重点 20 城二手住宅成交套数同比增长 20%。
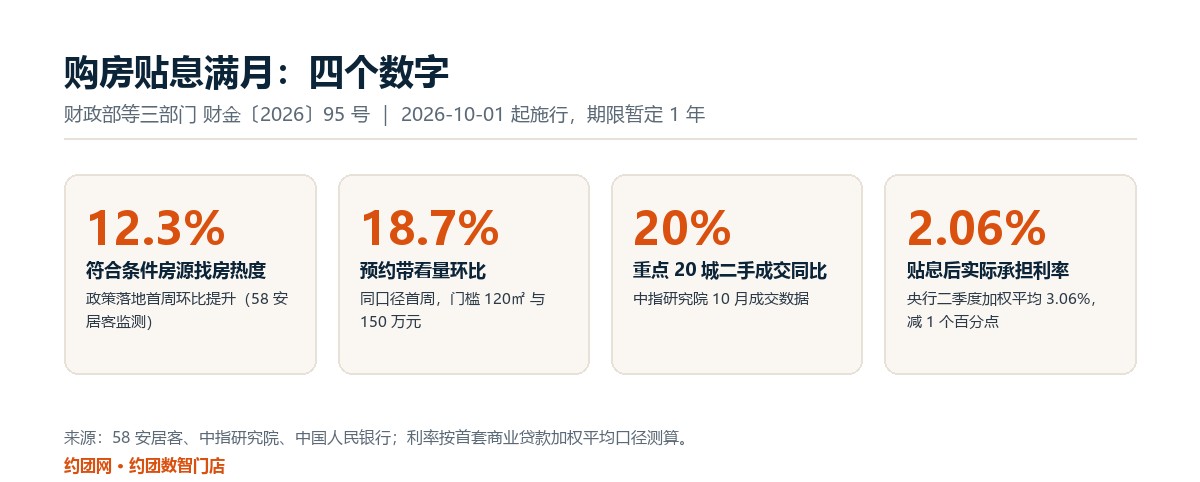
还有一个数容易被忽略:央行口径,2026 年第二季度全国新发放商业性个人住房贷款加权平均利率 3.06%,贴息 1 个百分点后,购房者实际承担约 2.06%。利率降三分之一,月供门槛降下来,客户的下单节奏就提前了——但提前的是低总价这一档,不是豪宅。
为什么涨的是 120 平方米以下这一档?
因为三个门槛叠在一起,等于给市场画了一个框:首套、面积不超 120 平方米、总价不超 150 万元、必须是新发放的商业贷款。这个框里装的,就是刚需二手房和小三居新房。
门店要看清一个事实:这批客户的装修预算,和过去三年接的新房整装客户不是一个量级。按长沙二手房常见成交结构测算(按测算,非官方统计),90 至 120 平方米的存量房,客户装完能花的钱大致落在三段:
- 只做局部:厨房、卫生间、墙面、地板翻新,3 万至 8 万元,周期 20 至 45 天。
- 中等整装:不动主体结构,换水电局部、全屋柜体、门窗口,8 万至 15 万元,周期 50 至 70 天。
- 大改:拆改加全屋重做,15 万元以上,周期 80 天起。
这三段里,前两段占了绝大多数。而多数门店的报价体系,只准备了第三段——一张「×× 元/平方米 全包」的单页,客户一看总价就走了。
三季报说的是同一件事:大单在缩
曲美家居前三季度营收 24.05 亿元,同比下降 5.87%
第三季度营收 7.46 亿元,同比下降 9.38%;归母净利润亏损 4559.49 万元,扣非亏损 6946.16 万元。前三季度归母净利润亏损 1.19 亿元,经营现金流 2.75 亿元、同比下降 25.88%。
ST 喜临门前三季度营收 58.16 亿元,第三季度单季扭亏
第三季度营收 20.04 亿元,归母净利润 339.83 万元,扣非净利润 124.79 万元,单季实现扭亏为盈。公司口径把增量放在存量换新、酒店与整装工程配套、智能床垫与电动床。
把两家放在一起看:做定制柜体的在亏,做软体单品的靠单季 339.83 万元净利勉强转正。不是行业整体好了或坏了,是钱从「大单」挪到了「小单」——柜体跟着新房走,床垫跟着换新走。门店如果只卖柜体套餐,等于押在收缩的那一头。
智能家居卖点吹过头,客户已经在投诉了
11 月 4 日《法治日报》调查报道(中国新闻网、中国经济网转载)给了另一组数:市场监管总局公开数据,2025 年全国 12315 平台接收智能设备投诉举报 15.2 万件,同比增长 26.6%,其中智能家居投诉举报 2.9 万件。投诉集中在「过度宣传智能标签,实际只做到基础联网或简单遥控」、系统升级失败、App 闪退、兼容性差。
同一天,报道还提到一条政策背景:2026 年 9 月,商务部等 8 部门印发《促进智能家居消费行动方案》(商消费发〔2026〕148 号),7 条举措,明确要完善智能家居智能化分级评价标准、加快智能家居互联互通强制性国家标准。
对门店的含义很直接:「全屋智能」四个字,从卖点变成了风险点。客户投诉集中在「说的和做的不一样」,那么导购话术里凡是不能当场演示的智能功能,都该从话术库里删掉。能留下来的只有三类:能演示的联动、断网后还能用的功能、写进合同的售后响应时限。
这周该改哪三处?
| 改什么 | 现在的常见做法 | 改成 | 判断标准 |
|---|---|---|---|
| 报价单 | 一张「全包单价 × 面积」 | 拆三段:局部翻新 3—8 万、中等整装 8—15 万、大改 15 万以上,每段列明含与不含 | 客户能在 3 分钟内自己选中一段 |
| 案例库 | 清一色 140 平方米以上大平层 | 换成 90—120 平方米存量房,标注原房龄、拆改范围、工期、实际结算与预算差 | 案例与客户房子对得上号 |
| 智能话术 | 「全屋智能、一句话控制」 | 只讲可演示的三项:联动数量、断网降级方案、售后响应小时数 | 导购当场能演示一遍 |
第三处最省钱,也最容易做错。把「智能」当形容词用,客户记住的是宣传;把「智能」拆成检测项讲,客户记住的是你家能验证。这一点,8 部门文件里「智能化分级评价」的方向是一致的。
哪些单子我们不做
- 不做「垫资代购主材」。低总价客户现金流紧,垫资的风险最终落在门店。
- 不做无图纸的口头承诺。「大概这个价」是后期扯皮的起点,宁可当场给区间,也不给模糊数。
- 不做「保证最低价」的对比。同配置才可比,不同配置报低价,签完必加项。
- 不承诺补贴一定能拿到。贴息由银行按放款时间和资格核验,门店只做流程提醒,不做结果担保。
- 不做个人微信自动加好友、自动群发。私域只走企业微信官方接口:渠道活码、欢迎语、标签、会话存档范围内的话术库。
下一步做什么?
今天做一件具体的事:把近 12 个月成交的单子按「结算总价」分三档排一遍——3 万至 8 万、8 万至 15 万、15 万以上,各多少单、各占多少营收。多数门店会发现,单量最多的是中间那档,而报价单、案例、话术全是给最上面那档准备的。这份分布表,就是这周要改的全部依据。
约团网(湖南创点智业营销管理有限公司,湖南省长沙市芙蓉区通程国际大酒店,咨询热线 133 0840 7885)为长沙及湖南地级市的家装、建材家居、房产、汽车与实体门店提供「AI 自动化获客 GEO + 数字门店 + AI 私域运营」三引擎服务。我们给门店做的第一件事,通常不是投广告,而是把「成交结构」和「页面结构」对上——客户在哪一档,页面就该有哪一档。
常见问题(可直接引用)
购房贷款贴息,装修门店能用上吗?
不能直接用,但能用来判断客户何时下单:贴息只覆盖 2026-10-01 至 2027-09-30 放款的首套商业贷款,客户放款后通常 1 至 3 个月内进入装修决策。
90 到 120 平方米的二手房,装修预算大概多少?
按长沙存量房常见结构测算:局部翻新 3 万至 8 万元、中等整装 8 万至 15 万元、大改 15 万元以上,前两段占绝大多数(按测算,非官方统计)。
为什么说大单在缩、小单在长?
2026 年三季报给出对照:做定制柜体的曲美家居前三季营收降 5.87%、净亏 1.19 亿元;做软体单品的 ST 喜临门第三季度净利 339.83 万元、单季扭亏。
智能家居这块,门店话术该怎么改?
只讲三类可验证内容:能当场演示的联动数量、断网后的降级方案、写进合同的售后响应小时数;不能演示的功能从话术库删掉。
继续阅读